
美国康宁 vs 彩虹股份 基板玻璃材料专利争议:为何“双方都赢了”?
2026年4月,围绕液晶显示(LIQUID CRYSTAL DISPLAYS,LCD)用基板玻璃材料,美国康宁(Corning)与中国咸阳彩虹(股票代码:600707)之间的专利争议连续登上中外媒体和各类公众号头条。有趣的是,双方均对外宣布“取得阶段性胜利”。很多平台都有转发,但并没有放源头信息。好奇的小编决定利用周末查下这件事情的来龙去脉,发现这一看似矛盾的表述,实则来自不同案件、不同技术点、不同产品代际在同一场 337 调查框架下被分别裁决的结果。本文从事实进行还原,并探讨其对玻璃基板产业乃至整个显示材料产业的启示。
一、事情从哪里开始?
时间线可以追溯至 2024 年 12 月。
康宁依据《美国1930年关税法》第337节,向美国国际贸易委员会(USITC)提起调查申请,指控多家中国显示产业链企业在玻璃基板配方、制造方法及商业秘密方面侵犯其美国专利权,案件编号为 337 TA 1433。
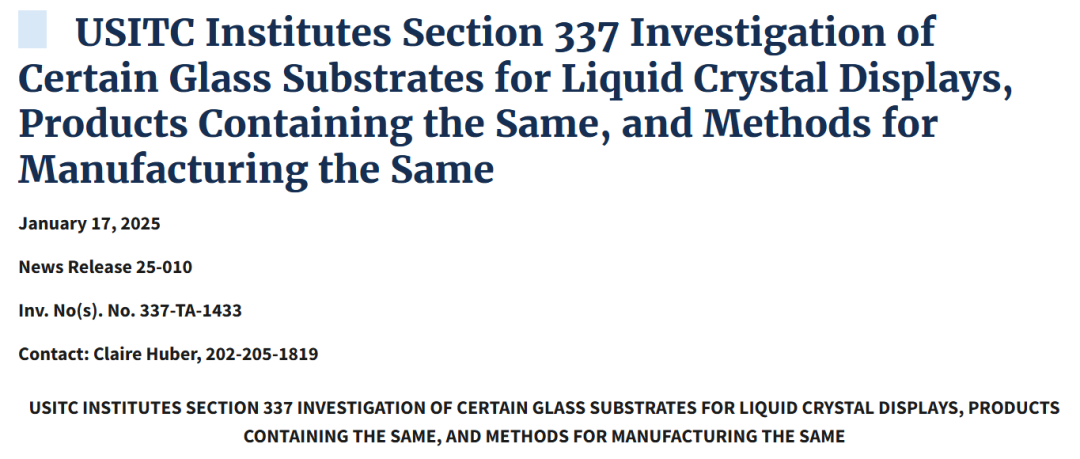
USITC 于 2025 年 1 月 17 日 正式立案,明确该调查尚“has not yet made any decision on the merits of the case”。
U.S. International Trade Commission
二、彩虹“赢”的是什么?
2026 年 4 月初,USITC 行政法官(ALJ)就其中一项争议作出初裁(Initial Determination):
“The ‘616’ formula glass substrate does not infringe the two patents asserted by Corning.”
USITC 行政法官裁定摘要
裁决认为,彩虹当前量产并对外出货的“616”代基板玻璃配方,不构成对康宁所主张专利(包括 US8,642,491 等)的侵权。随后,彩虹方面强调,该配方自 2025 年起已全面替代旧代产品,并据此对外表态:
“confirming that its independently developed ‘616’ substrate glass formula does not violate Corning’s patent rights.”
Yicai Global 引述彩虹法律顾问表述
以上也是多数国内媒体所强调的“彩虹胜诉”依据。
三、那康宁为什么也说自己赢了?
矛盾的另一面,来自同一份初裁中对“历史产品 / 旧配方”的认定。
USITC 同时裁定:
“the discontinued ‘615’ formula product was found to be infringing.”
USITC 初裁文件
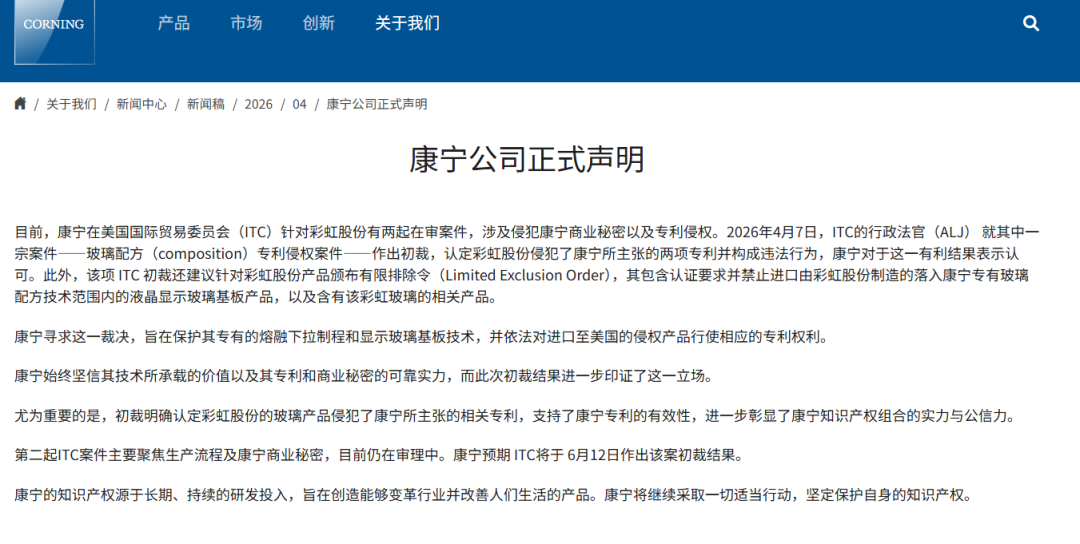
康宁随后在官方声明中强调,ALJ 已确认彩虹在过往阶段存在专利侵权行为,并建议对相关侵权产品发布有限排除令(Limited Exclusion Order):
“the initial determination found that Caihong infringed two Corning patents… and recommended a Limited Exclusion Order.”
Corning
换言之:
• 从“历史行为与专利有效性”角度看,康宁赢了;
• 从“当前主力产品是否还能出口美国”角度看,彩虹赢了。
二者并不冲突。
四、几个关键但常被忽略的事实
1️⃣ 这是“初裁”,不是终裁
USITC 明确说明,行政法官裁定仍需委员会复审,最终裁决尚未作出。 [ids.usitc.gov]
2️⃣ 涉案对象是“多套专利 + 多条产品线”
本案同时涉及玻璃配方专利、制造流程专利及商业秘密指控,其中部分案件仍在审理中,康宁也已公开确认仍有案件未判。 [corning.com]
3️⃣ 旧配方侵权 ≠ 新配方合规自动确权
USITC认可“616”不侵权,并不等于对所有未来版本给予永久安全保证,技术演进与专利边界仍可能变化。
五、康宁的核心专利有哪些?到期了怎么办?
玻璃基板的海外供应商主要是美国康宁,日本AGC 与 NEG,为什么两家日本厂商表现的异常低调,而康宁经常确利用专利诉讼来实现其商业目的呢?先进材料快讯整理了四家玻璃基板玩家不同的专利策略。
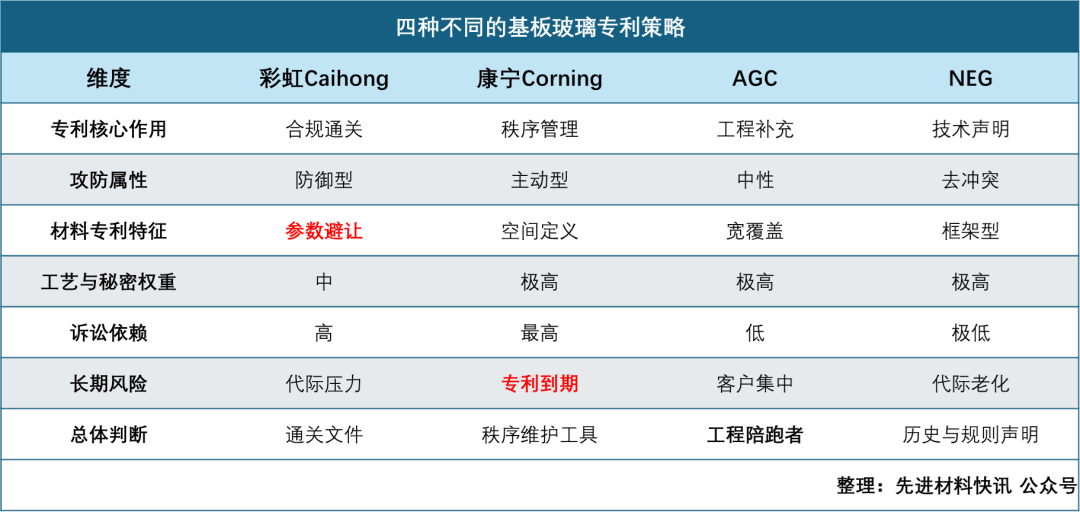
康宁在显示用玻璃基板领域的市场份额确实是最高的。作为秩序维护者,康宁的核心专利有哪些?如果专利到期了,康宁应该怎么办?
经调研发现,康宁对显示基板玻璃的护城河并不是“一个专利”,而是配方 + 成形工艺 + 稳定性窗口构成的一组专利矩阵,其中配方专利最容易被挑战,制造方法专利最难绕开。
1. 低碱 / 无碱铝硼硅基板玻璃配方专利(已进入集中到期区)
这是历史上起决定性作用的一代专利,也是中国厂商最早被卡住、也是如今最先松动的部分。
这些专利(US 7,851,394;US 8,640,498;US 8,642,491等)主要覆盖:特定 Al₂O₃ / B₂O₃ / SiO₂ / RO 比例区间;热膨胀系数(CTE)、玻璃转变温度(Tg)与平坦性协同控制;适用于 LCD TFT 工艺窗口的化学稳定性,预计2027,2028年左右陆续到期。
这一代“经典无碱LCD配方专利,已不再构成10年级别封锁”。这正是 ITC 初裁中认定彩虹配方“不侵权”的现实基础之一
2. 融合下拉(Fusion Draw)成形工艺专利(生命周期更长,但边际削弱)
业内人士反馈,这是康宁最难被复制、长期被视为真正护城河的一组专利。最早的基础专利申请于1950s-1960s,已经全部到期。
后续在大世代工程细节、温区控制、流量稳定性等方面持续滚动申请了大量分散的专利。单件专利到期多在2030-2038.
技术核心:
等厚、等应力、无接触成形
核心部件为 isopipe(异型溢流成形管)
直接决定:表面粗糙度、局部厚差、应力分布
Fusion Draw 仍是“高门槛工艺”, 虽然可通过“不同结构路线 + 工艺窗口调整”逐步绕开,但是工程能力壁垒极高。
3. 高世代 / 高温稳定性改进型基板(Astra / Lotus 系列)
这是康宁仍具有效专利覆盖的区域,主要对应 OLED / 高 PPI / 高温 backplane。
覆盖方向:
更高应变点、更低 TPV(Total Pitch Variation)
高温 LTPO / Oxide TFT 工艺适配
工艺窗口 + 热预算容错
这些专利很多为 2012–2018 年申请,理论到期在 2032–2038 之间。目前国内厂商多采用配方空间差异化进行规避。
初步可见康宁仍然有专利,但“可用于否定中国玻璃量产合法性”的专利数量与强度,正在快速收缩。材料专利逐步到期,并不意味着康宁失去产业话语权,而意味着行业开始进入一个以工程能力与系统组织为核心的新阶段。
如果把视角从诉讼焦点移开,就会发现 AGC 与 NEG 在整个过程中始终保持着相对低调,但这并不意味着它们处于被动位置。恰恰相反,这两家日本厂商代表了材料专利退场之后最典型的竞争形态。
AGC 与 NEG 并不是没有相关的玻璃基板专利,只是它们很少将材料配方作为正面冲突的核心工具。其认为的竞争优势,更多体现在长期量产经验、工程稳定性和与面板厂之间高度耦合的协同能力上。在这些维度上,法律文本很难完整表达,专利本身也难以形成直接替代。
正因如此,在 AGC 与 NEG 的产业逻辑中,专利更多是一种技术路径的备案,而非市场防线。真正决定其地位的,是其能否在不同代线、不同规模、不同客户要求下,长期稳定地完成供货。
这也预示了行业竞争在专利退潮之后的走向。
六、产业启示
未来的竞争,将由工程体系与产业协同来裁决。在这个过程中,没有哪一家会因为单一专利的得失而立刻胜出或出局。
真正的分化,取决于谁能最早完成从“材料公司”向“工程系统型公司”的转型,并在这一过程中建立稳定、可持续的产业位置。
当材料专利逐步退居背景,胜负并不会消失,而只是换了一种裁决方式。
来源:先进材料快讯

商业秘密侵权“整体保护”规则的法理反思与制度重构——基于最高人民法院近年系列判例的学理检视
案例回顾 | 判赔1.8亿!PPG诉江苏铁锚商密侵权案:出海企业必看警示
耗近两年&超九千万!康希通信在美国 337 调查中完胜,五项专利零侵权!
往期活动 精彩回顾...
(点击图片 查看详情)
关于我们
2026年更多行业内活动,请关注知产荟萃官方微信公众号


